Il y a 2 ans
lundi 9 mai 2011
Bâle 3 et l’asset management
C’est un sujet qui a été peu traité publiquement jusqu’à maintenant : l’effet que Bâle 3 va avoir sur l’asset management et en particulier sur l’industrie des sicav de trésorerie. Cela concerne particulièrement le marché français où cette industrie est très forte parce que les banques françaises ont poussé depuis 25 ans cette forme de désintermédiation bancaire.
Bâle 3 a changé la donne.
On peut résumer sommairement Bâle 3 à 3 catégories de ratios : des ratios de capital (tier 1) qui ont été fortement durcis et l’introduction de deux autres catégories de ratio, le leverage ratio, et des ratios à court terme et moyen terme de liquidité.
Ce sont ces derniers ratios de liquidité qui seront les plus contraignants même s’ils n’ont pas encore été entièrement définis et s’ils ne commenceront à s’appliquer qu’à partir de 2013.
Le supplément du FT sur l’asset management (FTfm) vient de lui consacrer un article (Base III hit money fund sector).
Avant Bâle 3 les banques trouvaient un avantage à promouvoir le placement dans les sicav de trésorerie qui contribuaient à leur financement à court terme par l’achat de Certificats de Dépôts.
Avec Bâle 3 qui introduit des ratios de liquidité, les banques ont intérêt à rapatrier ces placements dans leurs bilans sous forme de dépôts bancaires ("épargne bilancielle") et seront par ailleurs moins incités à proposer des certificats de dépôts à court terme pour développer des ressources de marché de moyen terme. Or les banques et institutions financières représentent 56% environ de marché du commercial paper euro en Europe et du papier de qualité dont se nourrissent les sicav de trésorerie.
L’industrie de sicav de trésorerie (money fund sector) serait ainsi attaquée par les deux bouts. C’est ce qui contribuerait déjà à expliquer un recul de cette industrie en Europe : elle est passée d’un pic de 1400 Mds EUR en 2009 à 1180 Mds EUR à la fin 2010. Le mouvement aurait été particulièrement prononcé du côté des banques espagnoles et italiennes.
Les déséquilibres de réserves de changes
Les déséquilibres de réserves de change constituent un déséquilibre économique fondamental. Le graphique ci-dessus donne une évaluation des excès de ces réserves par rapport à un niveau "normal". Il est tiré d'une étude académique mentionnée par le blog VOX : "Why are reserves so big?" par Uri Dadush et Bennett Stancil (voir en lien):
http://www.voxeu.org/index.php?q=node/6471
dimanche 8 mai 2011
S&P 500 : performances avec dividendes
Les dividendes sont une composante essentielle et souvent sous - estimée de la performance des marchés d'actions. En témoigne le graphique ci-dessus, du blog Crossing Wall Street, qui donne la performance du SP 500 - l'indice large de la bourse américaine - en tenant compte des dividendes qui ne sont normalement pas intégrés dans le calcul des index.
Depuis 2000, le SP 500, qui a baissé sur la période de 7.19%, a, en fait, gagné 14.07% si on intégre les dividendes versés. Ainsi, la contribution des dividendes à sa performance a été de 22.9%.
http://www.crossingwallstreet.com/archives/2011/05/sp-500-total-return.html
samedi 7 mai 2011
Le poids économique du monde émergent
Source : FT
Ce graphique du FT, et de source FMI, met en exergue la part dans la richesse mondiale (mesurée en parité de pouvoir d'achat - ppa) du monde émergent et singulièrement de l'Asie émergente. Le monde développé ne représente plus ainsi que 52% de la richesse mondiale contre 69% en 1990.
Le différentiel de croissance a été particulièrement important depuis 10 ans.
Sur la base des taux de change réels, réalité qui est plus importante pour les marchés financiers, la part du monde émergent n'est que de 38% - ce qui est déjà pas mal - contre 48% sur la base de la ppa qui a plus de sens en terme de niveau de richesse des pays.
vendredi 6 mai 2011
Les résultats des banques en Q1 2011
Cliquer pour agrandir
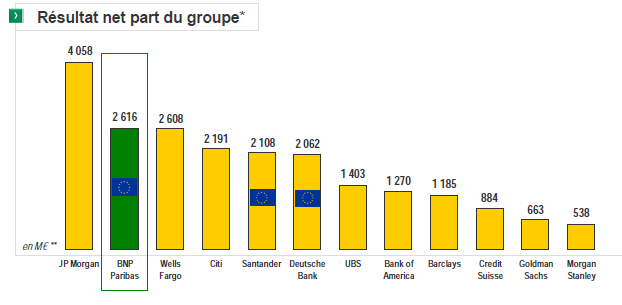
Ce tableau, tiré de la présentation analystes de BNP Paribas (voir en lien), montre les résultats nets enregistrés par les grandes banques internationales au Q1 2011. Manquent quelques résultats dont celui de Soc Gen (916 M) annoncé le lendemain, ainsi que HSBC et Crédit Agricole. Il met en exergue l'impressionnant résultat de BNP Paribas, qui profite de l'acquisition de Fortis. Impressionnant en montant, mais aussi en ROE puisque celui ci est de 15% contre 8%, par exemple, pour Soc Gen.
En lien la présentation analystes BNP Paribas:
http://media-cms.bnpparibas.com/file/43/8/1t11-diapositives-fr.14438.pdf
Le succès de l'IPO de Glencore

L'IPO de Glencore, le géant suisse du négoce des matières premières, en bourse de Londres et de Honk Kong, est un grand succès, puisque les 10 Mds USD qui étaient proposés ont été placés en une seule journée, en dépit d'un accès de faiblesse des cours de matières premières. C'est la plus grosses IPO intervenue en Europe depuis les introductions en bourse de Deutsche Telecom et ENEL dans les années 90.
Les raisons de ce succès : c'est une belle entreprise, dans un secteur qui a de l'allant. Mais il tient aussi au prix raisonnable proposé par les dirigeants de l'entreprise qui, délibérément, ont accepté de "laisser un peu d'argent sur la table", pour assurer un succès à l'introduction qui est décisif pour la suite. la leçon mérite d'être retenue car trop d'IPO en Europe ont souffert de valorisation de départ excessive qui ont handicapé la suite.
Dans le cas de Glencore, la fourchette d'introduction correspondait à une valorisation de la société comprise entre 48 - 58 Mds USD, par rapport à "une valeur d'équilibre" estimée à 62 Mds USD.
La maturité de la dette des banques européennes
Le financement des banques - le funding - est devenu depuis la crise un sujet névralgique. Ce graphique, tiré de The Economist, compare la maturité moyenne des banques européennes en 2006 et 2011 par pays.
La maturité moyenne a légèrement augmenté en Europe, comme on peut le constater, mais avec des situations très diverses. La France est le très bon élève de la classe, suivi par le Royaume Uni et l'Allemagne. Par contre, la maturité moyenne a fortement reculé ailleurs.
Le funding - maturité et coût - est devenu un élément différenciant entre les banques et dans leur capacité à être compétitives dans leur offre de financement
En lien l'article de The Economist:
http://www.economist.com/node/18652049?story_id=18652049
jeudi 5 mai 2011
Politique monétaire et taux d'intérêts réels
Ce graphique, tiré de la lex du FT, met en exergue que, compte tenu de l'inflation, les taux courts sont actuellement négatifs en terme réels dans de nombreuses régions du monde.
mercredi 4 mai 2011
Après 30 ans de baisse, des taux d'intérêt à la hausse
C'est le" new normal", le nouveau paradigme, auquel doivent s'habituer les investisseurs qui, jusqu'à maintenant, n'avaient connu qu'une tendance à la baisse des taux, sur 3 décennies, comme l'illustre spectaculairement le graphique repris de Big Picture. De nouveaux repères sont nécessaires.
Les cessions du private equity à leur plus haut historique
C'est ce que montrent ce graphique et l'article en lien de l'Agefi. Ces statistiques mondiales mettent en exergue la reprise des sorties industrielles et par IPO.
En lien:
http://www.agefi.fr/search/default2.aspx?search=lbo&id_article=1177536&page=&themes=&societes=&personnes=&publications=&tri=
mardi 3 mai 2011
Bâle 3 et «tier one» : quid du numérateur ?
Le FT du jour fait remarquer que si aujourd‘hui Bâle 3 a défini précisément et de manière homogène le dénominateur – le capital – retenu pour le calcul des ratios tier 1, il n’en est pas de même pour le numérateur, les risques pondérés (RWA), dont la définition relève encore des différentes régulations nationales. D’après une étude de la Banque d’Angleterres, ceci peut conduire – toutes choses égales d’ailleurs - à des variations d’un tiers du tier one. Une paille ! Régulateurs, encore un effort...
lundi 25 avril 2011
Hedge funds : la désafection pour les fonds de fonds
Source : FT
Si l'on assiste à un retour en grace des hedge funds, tel n'est pas le cas des fonds de fonds de hedge funds, très prisés avant 2007, pour jouer une certaine diversification, mais qui souffrent d'un empilement de frais, les frais du gestionnaire de fonds de fonds s'ajoutant à celui du hedge fund lui même. Les performances, comme l'atteste ce graphique de la Lex du FT du jour, sont désormais nettement à la traîne des "simple" hedge funds.
dimanche 24 avril 2011
Les grandes terres d'asset management
Source : The Economist
Ce graphique de The Economist (voir en lien) met en exergue la place éminente de Paris en matière d'Asset Mangement, étant entendu que le Luxembourg a un rang "gonflé" par les fonds qui y sont délocalisés pour des raisons fiscales (par exemple sicav "luxembourgeoise" françaises).
Singapour, qui est le thème de l'article de The Economist, s'est imposée comme la grande place dans ce domaine, et pour le Private Banking, en Asie, même si Honk Kong "reprend du poil de la bête".
En lien l'article sur Singapour:
http://www.economist.com/node/18586804?story_id=18586804
Le déficit public américain
Source : The Economist
Ce graphique, tiré de The Economist, reprend les dernières prévisions du FMI sur les déficits des Finances Publiques pour les Etats Unis, l'Allemagne, la France et le Royaume Unis.
Il explique la mise sous surveillance par S&P du rating américain et le récent avertissement lancé par Olivier Blanchard, le Chief Economist français du FMI.
Si le déficit des Finances Publiques est, aux Etats Unis, dans la même zone que pour la France ou le royaume Unis, son évolution parait beaucoup moins bien maîtrisé dans les années à venir.
En lien l'article de The Economist:
http://www.economist.com/node/18587860?story_id=18587860
Dépenses et dette publique
Ce graphique, tiré de economistview est une comparaison internationale des pays en fonction du poids de la dette publique nette en 2010 et de la dépense publique (moyenne 1990-2010), exprimé en % du PIB (voir en lien).
Sans surprise la France se retrouve en haut, à droite de l'affiche.
Le poids de la dette est fonction de la dépense publique, mais aussi de la croissance économique et de l'évolution des recettes fiscales.
Ainsi, si on prend l'exemple de la France, sur la période 1997-2007, la dépense publique a diminué de 0.8 point de PIB mais les recettes fiscales ont reculé de 1.5 point de PIB.
En lien:
http://economistsview.typepad.com/economistsview/2011/04/to-spend-is-to-owe.html
vendredi 22 avril 2011
Hedge funds : le retour
Source: WSJ
Plusieurs journaux (WSJ, FT, Les Echos) célèbrent le retour des hedge funds à leur plus haut niveau d'actifs gérés (2002 Mds USD actuellement), ce qui résulte à la fois de la valorisation des actifs et d'un flux très positif d'investisseurs institutionnels soucieux d'accroître leur poche de gestion alternative.
Si le nombre des fonds reste élevé (7285), l'industrie est toujours très concentrée : 5% des fonds représentent 2/3 des actifs (données HFR). Les gros hedge funds ont profité de la crise avec une tendance à la concentration qui s'est aussi traduite par des fusions comme l'absorption de GLG par Man, le plus grand des hedge funds européens. Avec cette question : concentration et taille font ils bon ménage avec performance?
L'univers des hedge funds se partage en 4 grandes stratégies, selon Les Echos (N.A-K) : stratégies orientées vers les actions (30%), "event driven" (26%), "global macro" (20%), "relative value" (24%).
En lien l'article des Echos-"les hedge funds, un marché de 2000 milliards de dollars en pleine mue":
Ce graphique du FT met bien en perspective l'évolution des actifs gérés par les Hedge funds, en incluant Q1-2011:
Source : FT
jeudi 21 avril 2011
HSBC: la difficulté d'être une banque globale
Source: The Economist
C'est ce que montre la longue enquête qu'a mené The Economist et que l'on trouvera en lien.
HSBC est une banque qui a une forte présence asiatique, liée à son histoire et à sa création au 19ème siècle par des écossais à Honk Kong. Elle est aujourd'hui représentée à peu près partout dans le monde, avec une forte composante CIB (cf le graphique ci-dessus). Mais 42% de ses activités ont une rentabilité inférieure à son coût du capital, estimé à 11%. C'est le "challenge" de son nouveau CEO, Stuart Gulliver, l'ancien patron de son CIB, que d'y remédier.
En lien l'enquête de The Economist sur HSBC:
http://www.economist.com/node/18558236
mercredi 20 avril 2011
De nouveau sur la sur-performance boursière des small caps
Source: WSJ
Ce graphique du WSJ montre l'évolution relative des performances boursières des small et midcaps (index Russel 2000) par rapport aux grandes valeurs (S&P 500) aux Etats Unis.
On y constate la nette sur-performance des petites valeurs au cours des années 2000, qui s'est encore accentuée sur la période récente.
L'article du WSJ, que l'on trouvera en lien, s'interroge pour savoir si ce mouvement n'appelle pas aujourd'hui une correction.
En lien l'analyse du WSJ:
http://online.wsj.com/article/SB10001424052748703702004576268773210537668.html?
L'effet de Solvency II sur les marchés de capitaux
Source:FT
Ce graphique tiré du FT du jour est très éclairant sur les effets de la Directive Solvency II, la nouvelle régulation qui devrait s'appliquer aux assureurs et mutuelles en Europe, à compter de 2013.
La charge en capital qui sera requise en regard des différentes catégories d'actifs est normalement fonction de leur "risk reward".
On constate que le Private Equity, les actions et l'immobilier sont beaucoup plus "chargés" que les obligations corporates. Celles ci demanderont également plus ou moins de capital selon le rating de l'émetteur suivant la même logique de "capital économique" qui sous-tend Bâle2-3.
S'agissant de grands investisseurs institutionnels, ceci aura des conséquences sur les marchés de capitaux en privilégiant les obligations corporates et les meilleurs rating au détriment des actions et des moins bons ratings.
On notera au passage que ceci devrait du coup également favoriser des produits hybrides et notamment les obligations convertibles qui bénéficieront d'un traitement intermédiaire entre obligations et actions.
jeudi 14 avril 2011
Le rapport intérimaire de la Commission Vickers au Royaume Uni
Le rapport intérimaire de la Commission indépendante sur la réforme du système bancaire au royaume Uni a été acceuilli avec soulagement par les banques qui craignaient le pire, dans le pays qui a été le plus durement touché par la crise bancaire. La Commission, créée en juin 2010, est présidée par John Vickers, ex chief economist de la Banque d'Angleterre et président de la Commission de la Concurrence, avec un panel de personnalités distinguées comme Martin Taylor, ancien Président de Barclays, Martin Wolf, l'éditorialiste du FT, ou , Bill Winters, l'ancien CEO de l'Investment Banking chez JP Morgan. La Commission, qui doit remettre son rapport final en Septembre prochain, n'a pas suivi la ligne extrême défendue par le Gouverneur de la Banque d'Angleterre, Mervyn King ou John Kay ("narrow banking"), préconisant de séparer la banque retail ("utilities") de la banque d'investissement ("casino") dans l'esprit de feu le Glass Steagall Act.
La Commission, qui est encore dans une phase de consultation, formule deux propositions:
-non pas démanteler les banques, mais isoler la partie retail banking ("ring fencing"), dont les contours exacts restent à définir, et qui serait filialisée
-doter cette partie retail banking d'un ratio de capital minimum ("core tier 1") non pas de 7%, comme le prévoit Bâle 3, mais de 10%
Si la Commission ne remet pas en cause la notion de banque universelle, elle en rend le fonctionnement plus coûteux (moindres synergies entre la partie retail et la banque d'investissement, exigences de capital plus élevées). Le régulateur anglais, comme le suisse d'ailleurs, se distingue de ses homologues, de manière plus générale, en plaçant, dans le débat sur le "too big to fail, les exigences de capital pour les banques à un niveau nettement plus élevé que ce que requiert Bâle 3 ou le régulateur américain.
Ce sera plus coûteux pour les banques anglaises, mais pas de quoi s'exiler pour autant.
Tous ceux qui s'intéressent l l'économie bancaire et aux débats sur la régulation pourront lire avec intérêt ce rapport intérimaire qui figure en lien:
http://s3-eu-west-1.amazonaws.com/htcdn/Interim-Report-110411.pdf
Les performances contrastées des marchés d'actions européens
(Cliquer pour agrandir le graphique)
Ce graphique, qui remonte au 1er Janvier 2009, montre que si les marchés d'actions ont fortement remonté depuis le point bas de mars 2009, les performances ont été contrastées;
La courbe du milieu représente le Stoxx 600, l'indice européen le plus représentatif, l'équivalent du S&P 500 aux Etats Unis.
La courbe du haut représente la sur-performance des mid caps européennes(Stoxx mid 200).
La courbe du bas mesure la sous-performance du CAC 40, "plombé" par les financières, les telcos et les utilities.
Cela illustre le fait qu'il est difficile de comparer aujourd'hui les indices sans tenir compte de leur composantes sectorielles ou de taille.
mercredi 13 avril 2011
Bourses mondiales : trop grosses pour fusionner ?
On trouvera ci-après le texte de notre Point de Vue publié dans la Tribune de ce jour
La consolidation des bourses s’est brutalement accélérée, en février dernier, avec l’annonce quasi simultanée du mariage du London Stock Exchange (LSE) avec les bourses de Toronto et Montréal (TMX Group), ainsi que des fiançailles entre NYSE-Euronext et la Deutsche Börse, puis avec l’offre non sollicitée que viennent de lancer conjointement le Nasdaq et ICE sur NYSE-Euronext.Cette surenchère du Nasdaq, associé à ICE, la bourse des marchés dérivés de matières premières d’Atlanta, a été présentée comme une manœuvre désespérée pour échapper à la marginalisation dans les grandes manœuvres en cours. Le Nasdaq avait déjà tenté, mais en vain, de prendre le contrôle du London stock Exchange, alors que ICE, de son coté, n’avait pas eu plus de succès en essayant de reprendre le Chicago Board of Trade de Chicago (CBOT), tombé dans l’escarcelle du CME de Chicago, le n°1 mondial des échanges sur dérivés. Ce qui ne veut pas dire que leur offre conjointe n’est pas vouée à l’emporter, cette fois ci, d’autant qu’elle aura la faveur aux Etats Unis peu enclins à voir le NYSE passer sous la coupe allemande.
Les deux offres, qui sont désormais sur la table du NYSE, ne répondent pas au même «business model».
Le rapprochement NYSE-Euronext /Deutsche Börse) crée une «méga entreprise de marché» regroupant à la fois des activités de trading d’actions et de produits dérivés. Le principal moteur de cette consolidation est à rechercher du côté des marchés dérivés, la partie la plus profitable de l’activité des bourses, qui connait la croissance la plus forte. La réforme des marchés dérivés de gré à gré, dits OTC, qui est en cours, va se traduire par un rapatriement d’une partie de ces marchés OTC -l’essentiel des produits dérivés aujourd’hui - vers des marchés organisés. C’est un enjeu considérable pour les bourses que de gagner ce nouveau business.
Grace à cette consolidation, EUREX, le n°2 mondial des marchés «organisés» de produits dérivés, qui dépend de la Deutsche Börse, serait en mesure d’acquérir une position tout à fait dominante en Europe, en prenant le contrôle du LIFFE de Londres (NYSE-Euronext), et une position forte aux Etats Unis. C’est un défi majeur pour le CME de Chicago, qui se verrait plus durement concurrencé à domicile et privé de ses possibilités d’expansion en Europe.
A vrai dire, l’intégration, en Europe, d’Euronext et Deutsche Börse ne serait pas si simple, car leurs modèles d’organisation et de fonctionnement sont à l’opposé. NYSE-Euronext ne regroupe que les plateformes de trading d’actions et de produits dérivés. La Deutsche Börse a, pour sa part, un modèle «en silo», car il intègre toute la chaine des ordres, du trading jusqu’à leur dénouement, avec une bourse au comptant (Deutsche Börse), une bourse de dérivés (EUREX), mais également une chambre de compensation (EUREX Clearing), un dépositaire central (Clearstream) et un système de règlement-livraison (Clearstream).
L’offre de Nasdaq – ICE est aux antipodes de ce modèle congloméral et «intégré». Elle repose sur une spécialisation, Nasdaq ne récupérant que les activités de trading sur actions –son métier - et ICE les activités sur produits dérivés. On assisterait, en conséquence, à un démantèlement de NYSE- Euronext. Nasdaq prendrait alors la tête d’une grande bourse transatlantique des actions comprenant Euronext alors que ICE ferait de même pour les produits dérivés, se posant ainsi, en reprenant le LIFFE, en concurrent très sérieux d’EUREX en Europe.
L’une et l’autre offre pose d’énormes problèmes de position dominante, qu’auront à trancher les autorités de régulation compétentes.
Nasdaq et le NYSE représentent encore 50% du trading d’actions aux Etats Unis, en dépit de l’érosion de leurs parts de marché face aux bourses alternatives (BATS, Direct Edge…). Ce qui fait problème aussi, c’est le monopole que s’adjurerait le nouvel ensemble dans le domaine des IPO. Mais en Europe, la combinaison Euronext -Deutsche Börse aurait une position tout aussi dominante dans les marchés de produits dérivés (en particulier de taux d’intérêt) et de clearing (compensation).
Pendant ce temps-là, l’Asie reste à l’écart de cette frénésie consolidatrice, surfant sur une activité en forte croissance. Le rapprochement un moment envisagé entre les bourses de Singapour et de Sydney vient de se heurter à une fin de non-recevoir des autorités australiennes considérant qu’il serait contraire à l’intérêt national.
Cette course au gigantisme suscite de nombreuses interrogations.
On peut se poser, incidemment, la question de savoir si la Place de Paris, qui n’est plus un sujet agissant dans cette affaire, ne devrait pas incliner vers une solution Nasdaq, qui lui redonnerait de l’importance vis-à-vis de Francfort alors que, autrement, elle risque d’être totalement phagocytée.
Surtout, on peut se demander si la création de ces « méga- bourses » est bien de l’intérêt de leurs usagers alors que les régulateurs s’étaient attachés à susciter une certaine concurrence et à favoriser l’essor de bourses alternatives. Attacheront-elles encore suffisamment d’attention aux introductions en bourse, dont elles ont le monopole, et à la vie boursière des small et des midcaps dans les différents pays concernés, ce qui est pourtant un enjeu économique vital ? On peut en douter.
S’il fallait choisir entre les deux modèles, «congloméral» (Deutsche Börse) ou «spécialisé» (Nasdaq – ICE), c’est, sans doute, ce dernier qui serait préférable du point de vue des usagers.
Les bourses, même si elles s’adonnent aux délices des OPA, ne sont pas des entreprises comme les autres : ce sont des entreprises de marchés qui font, à juste titre, l’objet d’une régulation. Ne serait-il pas approprié que les régulateurs des deux côtés de l’Atlantique se donnent la main pour arrêter cette course au gigantisme en déclarant, comme aux échecs, la partie «pat» ? «Too big to merge». Chacun serait ainsi invité à rentrer dans ses foyers, la taille de ces acteurs pouvant être considérée comme largement suffisante. C’est le plus raisonnable mais pas le plus probable malheureusement.
La consolidation des bourses s’est brutalement accélérée, en février dernier, avec l’annonce quasi simultanée du mariage du London Stock Exchange (LSE) avec les bourses de Toronto et Montréal (TMX Group), ainsi que des fiançailles entre NYSE-Euronext et la Deutsche Börse, puis avec l’offre non sollicitée que viennent de lancer conjointement le Nasdaq et ICE sur NYSE-Euronext.Cette surenchère du Nasdaq, associé à ICE, la bourse des marchés dérivés de matières premières d’Atlanta, a été présentée comme une manœuvre désespérée pour échapper à la marginalisation dans les grandes manœuvres en cours. Le Nasdaq avait déjà tenté, mais en vain, de prendre le contrôle du London stock Exchange, alors que ICE, de son coté, n’avait pas eu plus de succès en essayant de reprendre le Chicago Board of Trade de Chicago (CBOT), tombé dans l’escarcelle du CME de Chicago, le n°1 mondial des échanges sur dérivés. Ce qui ne veut pas dire que leur offre conjointe n’est pas vouée à l’emporter, cette fois ci, d’autant qu’elle aura la faveur aux Etats Unis peu enclins à voir le NYSE passer sous la coupe allemande.
Les deux offres, qui sont désormais sur la table du NYSE, ne répondent pas au même «business model».
Le rapprochement NYSE-Euronext /Deutsche Börse) crée une «méga entreprise de marché» regroupant à la fois des activités de trading d’actions et de produits dérivés. Le principal moteur de cette consolidation est à rechercher du côté des marchés dérivés, la partie la plus profitable de l’activité des bourses, qui connait la croissance la plus forte. La réforme des marchés dérivés de gré à gré, dits OTC, qui est en cours, va se traduire par un rapatriement d’une partie de ces marchés OTC -l’essentiel des produits dérivés aujourd’hui - vers des marchés organisés. C’est un enjeu considérable pour les bourses que de gagner ce nouveau business.
Grace à cette consolidation, EUREX, le n°2 mondial des marchés «organisés» de produits dérivés, qui dépend de la Deutsche Börse, serait en mesure d’acquérir une position tout à fait dominante en Europe, en prenant le contrôle du LIFFE de Londres (NYSE-Euronext), et une position forte aux Etats Unis. C’est un défi majeur pour le CME de Chicago, qui se verrait plus durement concurrencé à domicile et privé de ses possibilités d’expansion en Europe.
L’offre de Nasdaq – ICE est aux antipodes de ce modèle congloméral et «intégré». Elle repose sur une spécialisation, Nasdaq ne récupérant que les activités de trading sur actions –son métier - et ICE les activités sur produits dérivés. On assisterait, en conséquence, à un démantèlement de NYSE- Euronext. Nasdaq prendrait alors la tête d’une grande bourse transatlantique des actions comprenant Euronext alors que ICE ferait de même pour les produits dérivés, se posant ainsi, en reprenant le LIFFE, en concurrent très sérieux d’EUREX en Europe.
L’une et l’autre offre pose d’énormes problèmes de position dominante, qu’auront à trancher les autorités de régulation compétentes.
Nasdaq et le NYSE représentent encore 50% du trading d’actions aux Etats Unis, en dépit de l’érosion de leurs parts de marché face aux bourses alternatives (BATS, Direct Edge…). Ce qui fait problème aussi, c’est le monopole que s’adjurerait le nouvel ensemble dans le domaine des IPO. Mais en Europe, la combinaison Euronext -Deutsche Börse aurait une position tout aussi dominante dans les marchés de produits dérivés (en particulier de taux d’intérêt) et de clearing (compensation).
Pendant ce temps-là, l’Asie reste à l’écart de cette frénésie consolidatrice, surfant sur une activité en forte croissance. Le rapprochement un moment envisagé entre les bourses de Singapour et de Sydney vient de se heurter à une fin de non-recevoir des autorités australiennes considérant qu’il serait contraire à l’intérêt national.
Cette course au gigantisme suscite de nombreuses interrogations.
On peut se poser, incidemment, la question de savoir si la Place de Paris, qui n’est plus un sujet agissant dans cette affaire, ne devrait pas incliner vers une solution Nasdaq, qui lui redonnerait de l’importance vis-à-vis de Francfort alors que, autrement, elle risque d’être totalement phagocytée.
Surtout, on peut se demander si la création de ces « méga- bourses » est bien de l’intérêt de leurs usagers alors que les régulateurs s’étaient attachés à susciter une certaine concurrence et à favoriser l’essor de bourses alternatives. Attacheront-elles encore suffisamment d’attention aux introductions en bourse, dont elles ont le monopole, et à la vie boursière des small et des midcaps dans les différents pays concernés, ce qui est pourtant un enjeu économique vital ? On peut en douter.
S’il fallait choisir entre les deux modèles, «congloméral» (Deutsche Börse) ou «spécialisé» (Nasdaq – ICE), c’est, sans doute, ce dernier qui serait préférable du point de vue des usagers.
Les bourses, même si elles s’adonnent aux délices des OPA, ne sont pas des entreprises comme les autres : ce sont des entreprises de marchés qui font, à juste titre, l’objet d’une régulation. Ne serait-il pas approprié que les régulateurs des deux côtés de l’Atlantique se donnent la main pour arrêter cette course au gigantisme en déclarant, comme aux échecs, la partie «pat» ? «Too big to merge». Chacun serait ainsi invité à rentrer dans ses foyers, la taille de ces acteurs pouvant être considérée comme largement suffisante. C’est le plus raisonnable mais pas le plus probable malheureusement.
mardi 12 avril 2011
La croyance dans les vertus du "free market"
Source : The Economist
(cliquer pour agrandir le graphique)
La croyance dans les vertus du capitalisme ("free market") est très variable suivant les pays, c'est bien connu. Elle a reculé depuis 2002 selon Globescan, l'Institut de Sondage, qui vient de faire une nouvelle enquête internationale et dont les résultats figurent dans le graphique ci-dessus, tiré de The Economist (voir en lien).
Tout en haut de la hiérarchie des croyants figurent l'Allemagne, les BRICs (avec un bémol pour la Russie) et plus surprenant l'Italie. La Grande Bretagne arrive derrière seulement. La France est, ce n'est pas une surprise, tout en bas du classement puisque moins du tiers des français "y croient", contre 42% en 2002.
En lien, l'article de The Economist:
http://www.economist.com/blogs/dailychart/2011/04/public_opinion_capitalism?fsrc=scn/tw/te/mt/markettroubles
lundi 11 avril 2011
Droit Boursier Européen : quelques pistes de réflexion proposées par Didier Martin
Didier Martin est un des avocats d’affaires les plus reconnus de la place de Paris, qui a officié depuis 30 ans dans beaucoup d’opérations financières et OPA. Récemment, à la lumière de son expérience et sous l’égide du Think Tank «En temps réel», il a publié un texte de réflexions : «Vers un droit boursier européen Quelques pistes de réflexion pour 2011» que l’on trouvera en lien.
Son constat de départ est que «La crise financière a mis en avant la nécessité d’une coordination internationale en matière de régulation des marchés financiers. L’union Européenne est le cadre naturel d’un mouvement commun des Etats européen vers une meilleure adaptation des règles de droit aux évolutions de la finance». Il fait des propositions pour les Directives européennes qui doivent être adoptées ou revues (MIFID par exemple) dans les prochains mois.
Son propos est technique mais concerne des sujets stratégiques : i) la gouvernance des assemblées générales de sociétés cotées (il met, par exemple, en avant le rôle du Lead non executive Director, ii) les abus de marché, iii) les offres publiques, iii) la mobilité des sociétés en Europe.
Dans beaucoup de ces domaines on constatera que la réglementation française est plutôt en pointe et que le problème est de l’étendre, à des fins d’harmonisation, au reste de l’Europe. Rude chantier !
En lien : Vers un droit boursier européen Quelques pistes de réflexion pour 2011
http://entempsreel.com/sites/default/files/EnTempsReel-Cahier46_0.pdf
dimanche 10 avril 2011
M&A : malgré des conditions de crédits très favorables, les deals en cash sont à leur plus bas niveau depuis 2001
C’est le constat fait par Mergermarket, analysant les opérations du premier semestre : Les acquisitions uniquement en cash (versus paiement en actions) ne représentent que 53% du total, le plus bas niveau enregistré depuis 2001, en dépit de situations de trésorerie et de conditions de crédit très favorables. Ceci dénote la prudence des acquéreurs et leur réticence à «se leverager»
"Un si petit Monde" d'Odile Benyahia Kouider
Ce blog traite plutôt du vaste monde de la Finance. Ses lecteurs ne sauraient toutefois se désintéresser du destin de cette institution nationale qu'est le journal Le Monde. C'est la raison pour laquelle ils pourront lire avec beaucoup d'intérêt le formidable livre que vient de consacrer à son changement de propriété la journaliste du Nouvel Observateur, ex de Libération et de Challenge. Elle en explique parfaitement les rouages. Mais surtout elle décrit, par le menu et de manière passionnante, l'extraordinaire bataille d'influence qui s'est livrée en coulisse, la comédie humaine du bal des prétendants au journal, au carrefour des mondes de la politique, des affaires, de la finance et des médias : "Un si petit Monde" qui met au prise une vingtaine de personnages avec son lot d'intrigues, d'inimitiés et de trahisons.
A dévorer comme un thriller un week end pluvieux, ou alors au soleil, pour ne pas bronzer idiot!
samedi 9 avril 2011
Bourses en fusion (suite) : le "niet" australien
Les grandes manoeuvres en cours entre les grandes bourses mondiales sont d'un enjeu considérable même si elle ne défrayent pas la chronique en France. Il faut dire que c'est le seul des grands pays dans le monde qui ait abdiqué son indépendance en la matière quand Euronext s'est vendu au NYSE.
Rappelons les mouvements en cours (voir nos posts passés):
-le London Stock Exchange est en passe de se marier avec les bourses de Toronto et de Montréal
-NYSE-Euronext a accepté de se rapprocher et de passer sous le contrôle de la Deutsche Börse
-le Nasdaq et ICE ont du coup lancé une offre hostile sur le NYSE
Tous ces mouvements doivent être autorisés par les régulateurs et posent, s'agissant des mouvements autour de NYSE-Euronext, de sérieux problèmes de positions dominantes.
En Asie, qui reste largement à l'écart de cette frénésie consolidatrice, la bourse de Singapour avait envisagé de se rapprocher de la bourse de Sydney. Sans suite car le gouvernement australien vient d'y opposer un veto au non de "l'intérêt national". cela influencera t'il le régulateur canadien qui doit se prononcer sur le rapprochement avec le LSE?
Le boom boursier des sociétés minières
Ce graphique, tiré de la Lex du FT, montre l'extraordinaire valorisation des grandes sociétés minière depuis 2001 alors qu'entre-temps la bourse est resté plate. C'est bien entendu l'effet de la mondialisation et de l'appétit qui en a résulté pour les matières premières. Quatre des cinq sociétés sont cotées à Londres, ce qui a contribué à booster les performances du FTSE. L'autre est Vale, la grande société brésilienne dont le CEO, Roger Agnelli, qui fut l'artisan de son succès, vient d'être évincé par le gouvernement du pays pour sa trop grande indépendance. Glencore, dont l'IPO doit intervenir prochainement, va profiter de ce "rerating" et contribuer à renforcer le mix valeurs minières de la Bourse de Londres (voir post passé sur l'IPO de Glencore).
vendredi 8 avril 2011
Les CFO plus inspirés que leurs CEO quand il s’agit d’acheter ou de vendre les actions de leurs sociétés

Voici le résumé de la recherche que l’on trouvera en lien :
”We investigate whether trades made by CFOs reveal more information about future stock returns than those by CEOs. We find that CFOs earn statistically and economically higher abnormal returns following their purchases of company shares than CEOs. During 1992-2002, CFOs earned an average 12-month excess return that is 5% higher than that by CEOs. The superior performance by CFOs occurs notwithstanding controls for risk factors, and persists even after their trades are publicly disclosed. Further analysis shows that CFO purchases are associated with more positive future earnings surprises than CEO purchases, suggesting that CFOs incorporate better information about future earnings”
En lien, la recherche:
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=1787482
Dans quelle mesure la revalorisation du Price Earning Ratio explique la montée de la bourse
(cliquer sur le graphique pour l'agrandir)
C'est l'analyse à laquelle s'est livré Bespoke pour les différents secteurs du S&P 500. On constate sur le graphique qui en synthétise les conclusions que ce sont les valeurs industrielles et le secteur de l'énergie qui ont le plus profité de ce "rerating".
Lire en lien le post de Bespoke:
http://www.bespokeinvest.com/thinkbig/2011/4/7/valuation-changes-during-the-current-bull-market.html
samedi 2 avril 2011
Bourses en fusion : questions après la surenchère de Nasdaq – ICE
La surenchère des compères a été prise au sérieux par le marché puisque, à son annonce, le cours de bourse de NYSE-Euronext a bondi.
Il est ironique de voir ainsi une bourse très établie devenir l’objet d’une offre «non sollicitée».
La surenchère du Nasdaq, associé à ICE, un challenger dans la cour des marchés dérivés, devenu le quatrième mondial, basé à Atlanta, est présenté comme une manœuvre désespérée (cf l’article en lien de The Economist: http://www.economist.com/blogs/schumpeter/2011/04/exchange_mergers ) pour échapper à la marginalisation dans les grandes manœuvre en cours (dont le rapprochement du LSE avec les bourses de Toronto et Montréal). Ce qui ne veut pas dire qu’elle n’est pas vouée à l’emporter, d’autant qu’elle aura la faveur, aux Etats Unis, peu enclins à voir le NYSE passer sous la coupe allemande.
Le rapprochement NYSE-Euronext /Deutsche Börse) crée un entreprise énorme de marchés equity cash et encore plus - ce qui est le principal «driver» du rapprochement - de marchés dérivés (cf notre post passé: http://investmentbankerparis.blogspot.com/2011/02/les-bourses-en-fusion.html ). L’offre qui vient d’être annoncée, à l’inverse, conduirait à un démantèlement de NYSE Euronext, entre le Nasdaq, qui reprendrait le NYSE et les activités equity cash d’Euronext, et ICE, qui en reprendrait les activités de marché dérivés, les plus porteuses et profitables, c'est-à-dire le LIFFE, basé à Londres.
On peut se poser la question de savoir si la Place de Paris, qui n’est plus un sujet agissant dans cette affaire, n’aurait pas intérêt à une telle solution, qui lui redonnerait de l’importance vis-à-vis de Francfort.
Evidemment, l’une et l’autre offre posent d’énormes problèmes de position dominante, qu’auront à trancher les autorités de régulation compétentes. Nasdaq + NYSE représenteraient 50% des échanges d’equity cash aux Etats Unis, mais, en Europe, Euronext +Deutsche Börse auraient une position tout aussi dominante dans les échanges d’equity cash et aussi de dérivés.
Les bourses, même si elles s’adonnent aux délices des batailles d’OPA, ne sont pas des entreprises comme les autres : ce sont des entreprises de marchés qui font l’objet d’une régulation.
Ne serait-il pas approprié que les régulateurs des deux côtés de l’Atlantique se donnent la main pour arrêter cette course au gigantisme en déclarant, comme aux échecs, la partie «pat» ? "Too big to merge". Chacun serait ainsi invité à rentrer dans ses foyers, la taille des acteurs actuels pouvant être considérée comme largement suffisante.
Voir aussi le post passé sur le "revenu-mix" de NYSE-Euronext-Deutsche Börse:
http://investmentbankerparis.blogspot.com/2011/02/le-revenu-mix-de-nye-euronextdeutsche.html
Voir également l'analyse de Barron's:
http://online.barrons.com/article/SB50001424052970203560404576228753650609870.html
mercredi 30 mars 2011
Too big?
Ce graphique est saisissant. Barclays a des actifs 2,5 fois inférieurs à ceux de JP Morgan. Mais ceux ci représentent entre 80 et 100% du PIB de la Grande Bretagne alors que ceux de JP Morgan ne représentent que de 15 à 20% du PIB des Etats Unis.
Voir le commentaire et les conclusions qu'en tire FT Alphaville:
http://ftalphaville.ft.com/blog/2011/03/29/530266/barclays-bigger-then-the-uk/
La reprise des IPO aux Etats Unis : allegro ma non troppo
Ce graphique de Bespoke pour actualiser le suivi du mouvement de reprise des IPO aux Etats Unis.
http://www.bespokeinvest.com/thinkbig/2011/3/29/another-technology-bubble.html
Le nasdaq a dépassé ses plus hauts de 2007
La référence aux grands indices est quelque peu trompeuse, compte tenu de l'évolution très différenciée des secteurs depuis 3 ans. C'est ainsi que les indices small et midcap ont nettement mieux performé que les grands indices "plombés" par les financières, les utilities et les telco. Le Nasdaq a, comme le met en exergue le graphique de Bespoke, dépassé ses plus hauts de 2007, grâce à l'allant des valeurs technologiques. Il reste néanmoins loin des sommets himalayens atteints en 2000 avec la bulle internet.
En lien le post de Bespoke:
http://www.bespokeinvest.com/thinkbig/2011/3/29/another-technology-bubble.html
En lien le post de Bespoke:
http://www.bespokeinvest.com/thinkbig/2011/3/29/another-technology-bubble.html
lundi 28 mars 2011
Le retour des OBSAR?
Les OBSAR, Obligations assorties de Bons de Souscription d’Actions (Remboursables), qui étaient tombées en déshérence à la fin des années 80, au profit des Océanes, sont redevenues très en vogue, pour les small et midcap,dans les années 2005-2007. Après une période d’hibernation, liée à la crise, on devrait aujourd’hui assister à un regain des OBSAR. Les banques commerciales paraissent en effet ouvertes à participer de nouveau à des OBSAR, ce qui ne fait que traduire le retour d’un réel appétit des banques à faire du crédit, en tous cas à de bonne contrepartie.
L’OBSAR, à la différence de l’Océane, n’est pas véritablement un instrument de marché. Elle n’existe pas, en tant que telle, sur le marché secondaire, puisqu’elle a vocation à y être immédiatement démembrée entre l’obligation «nue», d’une part, et le BSAR, d’autre part. Le problème est que les investisseurs ne sont guère intéressés par les obligations «nues». En conséquence l’OBSAR ne peut «fonctionner» que si les obligations «nues» sont souscrites par les banques du pool bancaire de l’entreprise.
L’OBSAR a un double avantage pour l’entreprise. Elle permet tout à la fois :
-de bénéficier d’un financement à moyen terme à des conditions de taux bonifiées par la valeur du BSAR
-de recycler les BSA(R) en faveur d’une population définie de salariés/mandataires sociaux et /ou actionnaires historiques
-de bénéficier d’un financement à moyen terme à des conditions de taux bonifiées par la valeur du BSAR
-de recycler les BSA(R) en faveur d’une population définie de salariés/mandataires sociaux et /ou actionnaires historiques
L’OBSAR est ainsi devenue un instrument privilégié de l’association des cadres et des managers au capital de l’entreprise, pour les small et les midcap.
Comment fonctionne l’OBSAR ?
La durée des obligations est, en général, de l’ordre de 5-7 ans, avec un amortissement sur les trois dernières années, ce qui correspond à une maturité moyenne de 4-6 ans. La maturité des Bons de Souscription d’Actions est de l’ordre de 5-7 ans, suivant les cas. Les obligations sont habituellement assorties de covenants.
La pratique s’est instaurée d’une «évaluation indépendante» de la valeur des BSAR, destinée à apprécier son équité, mais aussi à justifier son traitement fiscal et comptable par la société émettrice. La détermination du prix du BSAR payé par les bénéficiaires tient compte des paramètres habituels (valeur de l’action, prix d’exercice, liquidité, volatilité, dividende…).Elle prend aussi en compte l’incessibilité qui frappe ces BSAR, dans une première période qui est généralement de 2 à 4 ans, suivant la maturité du BSAR. Ces méthodes de valorisation sont aujourd’hui bien balisées et acceptées par l’AMF. Elles ont été précisées par un groupe de travail de place sous l’égide de l’Association Française des Evaluateurs (SFEV – Avril 2010).
L’émission d’OBSAR peut s’effectuer, soit par le biais d’une émission avec maintien du droit préférentiel de souscription (DPS), soit par le biais d’une émission réservée à des banques qui souscrivent les obligations «nues», avec engagement de leur part de rétrocéder les BSAR aux bénéficiaires désignés, au prix qui a été déterminé pour le BSAR.
La population visée par les BSAR est limitée, dans une définition qui est plus ou moins restrictives, qui va de la population des «cadres» à celle plus restreinte des «managers».
L’OBSAR est un produit attractif pour les différentes parties prenantes :
-pour la société émettrice qui bénéficie d’un financement de moyen terme à taux bonifié. Les obligations sont placées auprès des banques de l’entreprise. L’augmentation de capital résultant, à terme, de l’exercice des BSAR permet de rembourser tout ou partie de l’emprunt obligataire.
-pour les banques qui solidifient ainsi leur relation partenariale avec l’entreprise. Elles reçoivent «up front» tout ou partie de leur marge de crédit avec le produit de la rétrocession des BSAR. La marge de crédit obtenue avec les obligations est habituellement un peu plus élevée que celle qu’elles obtiendraient dans un financement bilatéral classique de même maturité.
-pour les salariés («cadres ou managers») et autres bénéficiaires, car le BSAR est une formule d’association qui nécessite une mise de fonds limitée (autour de 10% du cours de l’action), avec un effet de levier fort (bénéficie de toute la progression de l’action), mais qui, comme tout effet de levier, comporte un risque de perte substantielle en cas d’évolution défavorable. C’est la raison pour laquelle un tel investissement s’adresse de préférence à des managers et n’est pas adapté à l’ensemble des salariés pour lesquels il existe des instruments d’association plus appropriés (PEE).
En lien, nos posts passés:
Vive l'obligation convertible!: http://investmentbankerparis.blogspot.com/2010/11/vive-les-emissions-dobligations.html
En lien, nos posts passés:
Vive l'obligation convertible!: http://investmentbankerparis.blogspot.com/2010/11/vive-les-emissions-dobligations.html
Le succès persistant des océanes: http://investmentbankerparis.blogspot.com/2011/03/le-succes-persistant-des-oceanes.html
samedi 26 mars 2011
Le niveau élevé des profits des entreprises américaines
C'est ce qu'illustrent ces deux graphiques tirés du blog scottgranis. C'est le résultat d'un ajustement rapide des coûts des entreprises et de l'effet d'une reprise de la croissance, le jeu classique du "cycle de productivité" aux Etats Unis. La question est celle de la "soutenabilité" de ce niveau élevé de profit et de sa traduction en terme d'investissements. La réponse viendra de l'évolution de la "top line", c'est à dire de la croissance. mais pour le moment c'est indubitablement un facteur de soutien des marchés financiers.mercredi 23 mars 2011
La hiérarchie des capitalisations boursières par pays (hors les Etats Unis)
(double cliquer pour agrandir le graphique)Source: Bespoke
Ce graphique compare l'état des capitalisations boursières par pays (hors Etats Unis), en 2005 et au début 2011. Comme on peut le constater, la Chine a dépassé le Japon et Honk Kong arrive en 4ème position après le UK, la France étant en 6ème position derrière le Canada et devant l'Allemagne.
En lien, le post de Bespoke:
http://www.bespokeinvest.com/thinkbig/2011/3/23/china-surpasses-japan-in-of-world-market-cap.html
Le changement de gravité économique mondiale
Ce graphique, tiré du blog de Gavyn Davies, l'ancien chief economist de Goldman sachs, montre de manière saisisante le différentiel de croissance économique depuis la fin des années 90 entre le monde développé et les pays émergents.Lire le commentaire de Gavyn Davies en lien:
http://ftalphaville.ft.com/blog/2011/03/23/523231/the-worlds-economic-centre-of-gravity/
Asie et Investment Banking
L'Asie est le "hot spot" de l'Investment Banking. Selon le BCG, rapporte le FT du jour, les 2/3 de l'accroissement des revenus de l'Investment Banking dans les 3 années à venir proviendraient de l'Asie hors Japon. Le "fee pot" de l'investment banking, au sens de Corporate Finance (M&A, ECM, DCM), passerait ainsi de 16 Bio$ en 2009 à 36 Bio$ en 2014.Le tableau ci-dessus, tiré du FT, et reposant sur des données Dealogic, montre ce qu'est la top league pour l'année 2010, avec une activité fortement tirée par sa composante ECM (IPO, augmentations de capital). UBS conserve sa suprématie, bâtie sur sa forte présence pionnière en Chine. Mais elle est talonnée par les autres banques d'investissement, et en particulier JP Morgan et Credit Suisse.
lundi 21 mars 2011
Les taux du high yield à leur plus bas historique
C'est ce que montre éloquemment ce graphique tiré du WSJ (voir en lien). Les spread, quant à eux, ont retrouvé leur tendance de long terme qui tourne autour de 500 bp au dessus des Treasuries.Le HY a été une des classes d'actifs les plus performantes sur les deux dernières années, ce qui a été évidemment un stimulant important.
En lien l'article du WSJ:
http://online.wsj.com/article/SB10001424052748704360404576206832658224692.html
samedi 19 mars 2011
Le coût d'accès à internet dans les hotels

Source : FT
Les voyageurs fréquents auront remarqué que l'accès à internet, en général gratuits dans les cafés, est souvent facturé , à des tarifs très variables, dans les hotels. Pour certains, c'est devenu une source de revenus non négligeable. Le FT du jour publie une petite enquête dans le monde, sur l'éventail des prix pratiqués, que synthétise le graphique ci-dessus.
L'allant du marché des financements LBO
Ce graphique, publié par le FT cette semaine, et qui porte sur la période 1er janvier - 14 Mars de chaque année, illustre spectaculairement l'aggressivité retrouvée du marché des financements LBO aux Etats Unis. Il s'agit des financements de remontée des dividendes des LBO aux Etats Unis (ce que l'on appelle improprement "recapitalization") par des financements bancaires ("loans" en violet) ou par des émissions High Yield en vert).
Comme on le constate, ces opérations, qui avaient disparu en 2008 et 2009, ont repris en 2010, et encore plus fort sur les premiers mois de 2011.
Inscription à :
Articles (Atom)