Voir commentaires en lien dans FT Alphaville:jeudi 30 septembre 2010
mercredi 29 septembre 2010
La carte du monde de l'endettement public par tête
Amusant cette carte interactive de The Economist (voir en lien) de l'endettement public par tête.http://buttonwood.economist.com/content/gdc
Obligations corporates : taux bas mais spread élevés

lundi 27 septembre 2010
M&A : 1er semestre 2010
-L'activité de M&A globale qui est restée languissante en volume et en valeur:
-avec deux éléments de dynamisme, l'activité M&A dans les pays émergents, et plus particulièrement dans la zone Asie-Pacifique:L'effet de Bâle 3 sur le ratio de capital des banques européennes
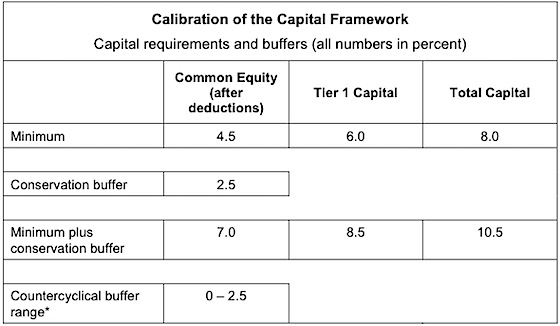
Le FT du jour fait état d'une étude de Morgan Stanley qui s'attache à évaluer l'effet des dispositions de Bâle 3, telles qu'elles ont été, en définitive, adoptées, sur le ratio de capital des banques européennes, ou plus exactement sur son dénominateur.En effet le ratio de capital tier 1, finalement fixé à 7%, est un ratio qui rapporte le capital aux actifs pondérés (Risk Weighted Assets -RWA) de la banque.
Les actifs sont "pondérés" en fonction du capital requis par la réglementation de Bâle qui a été alourdie sensiblement, avec Bâle 3, pour les opérations de trading, les produits structurés et la securitisation.
C'est ce qui explique que, selon l'étude de Morgan Stanley, les actifs pondérés des banques européennes (les RWA) augmenteront de 24% en moyenne, toutes choses égales d'ailleurs, du fait des nouvelles "pondérations" Bâle 3.
Le tableau ci-dessous met en exergue une importante dispersion autour de la moyenne. L'augmentation serait de 60% pour l'UBS, compte tenu de son mix-produit, suivie par Barclays et Crédit Suisse. Soc Gen et Natixis seraient dans la moyenne alors que HSBC, BNP Paribas et Crédit Agricole fermeraient la marche à 10% ou moins.
Dans un autre article, le FT fait valoir que la nouvelle réglementation bancaire n'est pas très favorable aux petites et moyennes entreprises, ce qui est vrai. Mais c'est, en réalité, le fait de Bâle 2, qui proportionne le capital requis au degré de risque et à la notation de chaque entreprise. Bâle 3 n' y a rien changé.
dimanche 26 septembre 2010
La réforme financière au Royaume Uni : les premières réflexions de la Commission indépendante

Le débat sur la crise et les leçons à en tirer a été très riche au Royaume Uni, tout particulièrement frappé par la crise bancaire avec :
-le très remarquable rapport de Lord Turner, nommé Chairman du FSA après la crise, la « Turner Review » qui a fortement inspiré le mouvement de réforme dans le monde
-les prises de position du Gouverneur Mervyn King sur le « narrow banking », théorisé par le professeur John kay, en faveur d’une séparation des banques « utilities » des banques « casino », nouvelle formulation du Glass Steagall Act, sur le « moral hazard » et le « too big to fail »
Mais le débat n’a encore débouché que sur des mesures limitées, en dehors, du changement de l’organisation de la régulation, le démantèlement du SFA et le retour de la régulation bancaire à la Banque d’Angleterre.
De toutes façons l’essentiel des mesures, comme pour les autres pays européens, se jouent à Bâle et à Bruxelles.
La Commission vient de publier ses premières réflexions (voir en lien), en lançant une consultation des acteurs concernés, notamment sur la question de la séparation (« break up ») des activités de retail et de CIB dans les banques britanniques. Ce qui est paradoxal à un moment où des investment bankers prennent les commandes, comme CEO, chez Barclays (Bob Diamond) et HSBC (Stuart Gulliver).
L’inclination de la Commission (cf article du WSJ en lien) semble être de séparer ces activités, mais d’autoriser à ce qu’elles puissent être placées sous un holding commun, ce qui reviendrait à ne pas toucher à l’intégrité des banques universelles britanniques, en cloisonnant toutefois strictement le retail vis-à-vis de la partie CIB. Ceci réduirait les synergies financières lié au business model de la banque universelle. En bref, le changement dans une certaine continuité !
En lien le premier rapport de la Commission indépendante:
http://bankingcommission.independent.gov.uk/bankingcommission/wp-content/uploads/2010/07/Issues-Paper-24-September-2010.pdf
L'article de commentaire du WSJ:
http://online.wsj.com/article/BT-CO-20100924-702271.html
samedi 25 septembre 2010
Durée des périodes de récessions
M&A : l'activité dans les pays émergents plus forte qu'en Europe
(Cliquer pour agrandir)vendredi 24 septembre 2010
Les banques, en France, devront garder sur «leurs livres » 5 % des actifs qu’elles titrisent : un petit amendement au modèle "originer et distribuer"

.les Mortgage Backed Securities (MBS), assis sur des crédits immobiliers, prenant notamment la forme de RMBS (Residential Mortgage Backed Securities) et CMBS (Commercial Mortgage Backed Securities),
.les ABCP, les Asset backed Credit Paper, « conduits » qui émettent des billets de trésorerie garantis par des actifs
.CDO (Collateralized Debt Obligation) et CLO (Collateralized Loan Obligations) qui ont bénéficié d’un grand engouement dans les années 2000, se complexifiant à l’excès qui ont été durement touchés par la crise du subprime, un de leur sous-jacent important.
En Europe, le marché de la titrisation n’a vraiment démarré que dans les années 90. C’est un marché qui reste assez marginal, même s’il a cru assez rapidement, avant de pâtir, lui aussi, de la crise du subprime. Une des formes européennes de titrisation, qui a connu un succès certain, est constitué par les « covered bonds », des émissions d’obligations sécurisées généralement par des créances hypothécaires. Ce sont les Pfandbriefe en Allemagne, les Cedulas en Espagne, les Covered Bonds au Royaume Uni, les Obligations Foncières.
Le marché de la securitisation a été durement touché par la crise du subprime. Il peine aujourd'hui à redémarrer.
Le modèle « originate and distribute » ne se limite pas à la securitisation, car il concerne tous les actifs qui sont vendus (« distribués ») à des investisseurs : actions, obligations, crédit, financement d’acquisition, financement LBO, financement de projet…C’est devenu le cœur du fonctionnement intégré des banques d’investissement : origination-syndication-structuration/trading-distribution.
-la difficulté de « tracer » les actifs distribués a contribué à la crise de confiance dans les banques
-les banques dès lors qu’elles distribuaient la totalité d’une opération n’avaient plus d’incitation à gérer les risques qu’elles avaient transférés
-le modèle en transformant des crédits en instruments de marché peut accroitre le risque systémique et l’instabilité du système financier
mardi 21 septembre 2010
Mortalité en hausse pour les (petits) hedge funds

En lien la dépêche Bloomberg:
http://www.bloomberg.com/news/2010-09-21/hedge-fund-closure-rate-may-rise-to-20-on-lack-of-capital-merrill-says.html
"L'excès" d'epargne des corporates américains
Une recherche de JP Morgan (cf en lien dans FT Alphaville) analyse le phénomène qui devrait perdurer selon l'auteur et livre ces deux graphiques:
-le premier montre que l'on est globalement très au dessus des niveaux historiques
(Cliquer pour agrandir)
Cette épargne est, en partie, une épargne de "précaution" qui ne se résorbera pas tant que le climat d'incertitude sera aussi marqué. On peut penser aussi que ce sera une arme pour réaliser des acquisitions.En lien le post de FT Alphaville:
http://ftalphaville.ft.com/blog/2010/09/21/347606/the-problem-of-excess-savings/
dimanche 19 septembre 2010
Pour mieux comprendre la réforme des marchés dérivés
La réforme des marchés de produits dérivés OTC, engagée aux Etats Unis et en Europe, va avoir une portée considérable (cf post précédent). Sa bonne compréhension suppose quelques connaissances techniques, qu'il est très facile d'acquérir ou de "rafraichir", par la lecture du lumineux petit ouvrage, "les 100 mots des marchés dérivés", de la collection Que sais-je?Les auteurs en sont deux professeurs de Dauphine, Yves Simon, dont les enseignements ont formé de nombreuses générations de spécialistes des marchés dérivés, et Delphine Lautier.
L'ouvrage est paru au début de l'année 2009, mais il n'a rien perdu de son intérêt. Un "must read" pour comprendre les réformes en cours.
samedi 18 septembre 2010
Convergence entre les Etats Unis et l’Europe sur la réforme des marchés de produits dérivés OTC
La proposition de réforme de la Commission qui sera soumise au Parlement Européen est très proche de ce qui a été adopté aux Etats Unis.Les objectifs sont évidemment identiques : assurer une plus grandes transparence de ces marchés, qui sont devenus les marchés financiers dominants, et introduire une plus grande sécurité de ces transactions – et du risque de contrepartie – en les faisant transiter par des Chambres de Compensation , des « Clearing Houses » ( voir à ce sujet notre post passé en lien).
Quelles sont les convergences et les quelques divergences, telles que le Cabinet d’Avocats Allen & Overy les a recensé ?
1)Les convergences :
-obligation de faire transiter par une chambre de compensation tous les produits dérivés standardisés
-exemption toutefois pour les institutions non financières –les entreprises utilisatrices – dès lors qu’elles ne sont pas des acteurs majeurs de ces marchés (comme le sont par exemple des filiale de trading de compagnies pétrolières)
-accent mis sur la gouvernance et la gestion de leur risques par les chambres de compensation (« Central Counteparty Clearer » ou CCP)
-enregistrement de toutes les transactions « compensées » ou demeurant OTC (de gré à gré) auprès d’organismes spécialisés (« trade repositories»)
2)Les divergences qui subsistent là où l’Europe ne suit pas le Dodd-Frank Act :
-la « Volcker rule » : l’interdiction aux Etats Unis du trading pour compte propre (« proprietary trading »)
-l’obligation pour les banques aux Etats Unis de filialiser les transactions sur certaines catégories de dérivés
-l’obligation, pas seulement de « compenser » mais aussi de négocier sur des « marchés organisés » - des Bourses – les dérivés « standardisés »
-certaines restrictions aux Etats unis sur l’actionnariat des chambres de compensation
Au total, néanmoins, et c’est heureux s’agissant de marchés globalisés, la régulation de ces marchés devrait être assez similaire entre les Etats Unis et l’Europe. Mais quid de l’Asie ?
En lien:
http://investmentbankerparis.blogspot.com/2010/08/la-reforme-des-marches-de-produits.html
jeudi 16 septembre 2010
Le palmares en investment banking au 1er semestre 2010
Financial News a établi un palmarès des revenus d'investment banking pour le 1er semestre 2010, en comparant son évolution par rapport au top enregistré au 1er semestre de 2007 qui fait ressortir les progressions et les reculs (colonne de gauche), étant entendu que globalement les revenus ont reculé de l'ordre de 30%. Les revenus intègrent les fees de M&A, d'ECM et de DCM. On soulignera la très bonne performance de SGCIB qui s'est hissé à la 7ème place et au premier rang des BFI françaises.mercredi 15 septembre 2010
Régulation : le développement du "shadow trading"?

Les revenus de l'investment banking
Ce graphique du FT, basé sur les prévisions de Morgan Stanley-Oliver Wyman, montre:-l'évolution des revenus globaux : on voit que l'année 2010 devrait être en retrait sur le niveau record atteint, ce qui est paradoxal, en 2009, tout en se situant à un bon niveau, derrière 2007 mais au dessus de 2006
-la répartition de ces revenus entre les différents métiers, avec la prépondérance des revenus Fixed Income et cette grande répartition qui est la marque de l'industrie : 20% pour le Corporate Finance ("l'investment banking") et 80% pour le trading.
Les rendements des actifs sur les 10 dernières années
(Cliquer pour agrandir)Un graphique de David Rosenberg illustre une nouvelle fois
http://ftalphaville.ft.com/blog/2010/09/15/344241/goldbugging-cont/
lundi 13 septembre 2010
Les ratios de solvabilité sous Bâle 3 présentés par Felix Salmon
dimanche 12 septembre 2010
L'AMF précise les règles de l'expertise indépendante

Cette mise à jour s’appuie sur les pratiques observées par l’AMF depuis l’instauration en 2006 de la réglementation sur l’expertise indépendante, qui avaient notamment donné lieu à des commentaires dans les rapports annuels de l’AMF, et sur les échanges entretenus avec l’Association professionnelle des experts indépendants (APEI).
Les modifications et précisions portent notamment sur :
- la description du fondement réglementaire de l’intervention de l’expert indépendant dans sa lettre de mission et en préambule de son rapport ;
- le point de départ du délai minimum dont dispose l’expert indépendant pour établir son rapport ;
- la justification de la mise à l’écart par l’expert indépendant de certaines méthodes de
valorisation ;
- les diligences de l’expert indépendant sur le plan d’affaires et leur restitution dans son rapport ;
- les diligences de l’expert indépendant liées aux situations de conflit d’intérêts ayant conduit à sa nomination et leur restitution dans son rapport ;
- la prise en compte par l’expert indépendant des échanges qu’il a eus avec notamment les
actionnaires minoritaires ;
- l’adhésion ou non de l’expert indépendant à une association professionnelle
http://www.amf-france.org/documents/general/7336_1.pdf
-le commentaire qu'en fait Jean-Louis Mullenbach dans un post du blog DFCG (voir en blogroll):
http://www.dfcg.com/BlogDefault.aspx?tabid=105&BlogId=1&PostId=76577
samedi 11 septembre 2010
Le top ten des hedge funds
(cliquer pour agrandir)Le FT du week end ("Hedge fund stars shine above the crowd"
par James Mackintosh) distingue les 10 meilleurs hedge funds par la performance, la plupart assez anciens (ayant démarré au début des années 90 ou avant) et américains, à une exception près (Brewan Howard).
Le graphique fait état du montant assez impressionnants des gains nets dégagés pour les investisseurs, $32bn pour Soros, le meilleur des performeurs.
Les performances de tous les hedges funds ne sont cependant pas au diapason et sont très variables.
La mesure des performances de l'industrie des hedge funds est assez complexe, comme l'ont montré un certains nombre de travaux de l'EDHEC en France. Le FT cite une étude à venir de Ilia Dichev de Atlanta’s Emory University and Gwen Yu de Harvard qui ont calculé que depuis 1980, le "return" de l'industrie a été en moyenne de 12.6 %, mais de 6 % seulement, lorsqu'on calcule la performance sur la base des actifs pondérés, soit nettement en dessous du marché actions et à peine mieux que les obligations.
L'industrie des hedge funds est assez concentrée, car si on compte aujourd'hui 7000 fonds, les 100 premiers représentent les 3/4 des actifs gérés. Nul doute que ces constations sur les performances ne contribuent à alimenter le mouvement vers une concentration encore accrue.
2010 : année record pour le marché high yield
(Cliquer pour agrandir)C’est cette montre le graphique ci-dessus, tiré de la Lex column du FT. Le volume des émissions sur le marché high yield, c'est-à-dire émanant des sociétés les moins bien notées (« non investment grade » par opposition à « investment grade »), est en passe de battre assez nettement le record de l’année 2006 ($ 185bn).
Ces évolutions sont favorisées par la situation actuelle des marchés : liquidités abondantes, bas taux d’intérêt attirant les investisseurs vers les rendements plus élevés des obligations corporates, et des plus risquées d’entre elles, les obligations high yield.
Mais ceci exprime une tendance de fonds à la désintermédiation bancaire et au financement croissant des entreprises par les marchés obligataires : si les banques financent encore les entreprises à hauteur des 2/3 de leurs besoins en Europe contre 1/5 seulement aux Etats Unis, les entreprises les mieux notées (« investment grade »), quant à elles, à l’instar de leurs homologues américaines, n’en dépendent plus que pour moins de 30 % (voir post précédent).
Ce mouvement devrait prendre de l’ampleur, pour les sociétés moins bien notées, comme aux Etats Unis, grâce à l’expansion du marché high yield, d’autant que la nouvelle réglementation bancaire (Bâle 2), n’est guère favorable à ces catégories d’entreprise, le capital requis pour la banque étant une fonction, fortement croissante, de la notation de l’entreprise.
Comme on a déjà eu l’occasion de le dire, Bâle 2 n’est pas du tout «non investment grade friendly ».Les investisseurs sont réceptifs aujourd’hui au high yield. C’est un marché dont le potentiel de développement est considérable, mais qui, parce qu’il est plus risqué, restera très volatile
jeudi 9 septembre 2010
La réorganisation des dérivés actions de BNP Paribas illustre les nouvelles tendances du marché
BNP Paribas est un leader des marchés de dérivés actions avec Goldman Sachs, et juste derrière la Société Générale. La réorganisation de son Département dérivés actions qui vient d'être annoncée (voir en lien) est intéressante car elle illustre les nouvelles tendances du marché. Cette réorganisation, comme le souligne Elsa Conesa dans les Echos, a un triple objectif:
-développer l'activité dans les pays émergents, les marchés les plus porteurs, et cela se traduit par une plus grande régionalisation d'un Département dérivés actions qui était très centralisé
-développer l'activité de flux -les dérivés actions les plus simples - alors que les banques françaises étaient plus fortes, et même très fortes, dans les activités structurés, plus complexes (type produits à capital garanti)
-mettre l'accent sur les dérivés de matières premières, le marché de produits dérivés qui croit le plus rapidement actuellement.
Pour atteindre cet objectif, outre la régionalisation (Europe, Amériques, Asie-Pacifique), BNP Paribas met en place de nouvelles lignes de métiers mondiales : dérivés de matières premières, produits structurés, produits de flux, financement des hedge funds, trading pour compte propre.
En lien, l'article de l'Agefi:
http://www.agefi.fr/articles/BNP-Paribas-reorganise-pole-derives-actions-matieres-premieres-1149693.html
-et le communiqué de BNP Paribas:
http://www.bnpparibas.com/fr/actualites/imprimable.asp?Code=LPOI-894D6N
mardi 7 septembre 2010
"Reverse take over" des investment bankers sur les banques universelles

John Grapper, l'éditorialiste du FT, fait remarquer à propos de l'annonce de la future nomination de Bob Diamond comme Directeur Général de Barclays - il en était déja l'homme fort - que ceci rallonge la liste des investment bankers (plutôt du coté trading) qui prennent la direction de banques universelles en Europe après Josef Ackermann à Deutsche Bank, Oswald Grübel à UBS and Barry Dougan au Credit Suisse.
C'est paradoxal après la crise du subprime.
On pourrait ajouter, en France, Fréderic Oudéa, qui, avant d'être CFO, puis CEO, venait de la BFI, et , pour BPCE, François Pérol, qui était chez Rothschild.
dimanche 5 septembre 2010
La réforme des politiques de compensation (“les bonus”) des banques d’investissement : où en est-on ?
Les bonus des banquiers d’investissement a été un sujet très « émotionnel », et au centre des réformes financières, particulièrement de ce côté-ci de l’Atlantique.Le Financial Stability Board (FSB), présidé par Mario Draghi, le Gouverneur de la Banque d’Italie, qui est une émanation des banquiers centraux et des régulateurs, avait défini un Code de conduite, en Septembre 2009, dans le cadre de la préparation du Sommet de Pittsburgh. Ces principes ont été déclinés, avec une degré de détail et de vigueur, il est vrai, inégal, dans les réformes financières adoptées dans les différents pays.
Le FSB, à l’époque, avait été alimenté par les réflexions menées sur ces sujets par l’Institute of International Finance (IIF), un think tank de banquiers internationaux, basé à Washington et présidé par Josef Ackerman, le CEO de la Deutsche Bank. L’IIF s’était appuyé sur une étude menée par le consultant spécialisé dans la banque d’investissement, Oliver Wyman.
Au début 2010, l’IIF a demandé à Oliver Wyman de faire un point d’étape sur l’évolution des politiques de rémunération. Les résultats de cette enquête, qui a porté sur 37 banques internationales, viennent d’être publiés : «Compensation reform in wholesale banking 2010 : progress in implementing global standards », September 2010 (52 pages).
On trouvera le document en lien.
Il montre très clairement les progrès réalisés (accroissement de la partie différée des bonus comme le montre le graphique, mécanismes de « claw back », traitement spécifique des fonctions de contrôle , une implication accrue du Board et de son Comité des rémunérations), les efforts qui restent à faire pour l’an prochain (s’aligner complètement sur les standards qui ont été définis, plus grande transparence externe), les problèmes pratiques de mise en œuvre (le mécanisme de « claw back », la prise en compte du « risque ajusté », différer les bonus en fonction des business et en fonction de leur horizon de risques).
Une difficulté supplémentaire tient au fait que les réglementations concernant les bonus sont assez disparates, et, en fait, beaucoup plus lâche aux Etats Unis et en Asie, alors que les banques d’investissement ont une politique de rémunération qui est globale, et tiennent à traiter tous leurs employés sur un même pied, quelque soient leur localisation géographique.
Le document d’Oliver Wyman a un intérêt qui va au-delà de ce point d’étape, car il a le grand mérite d’exposer de manière très claire la mécanique complexe de la détermination des bonus dans les banques d’investissement.
.jpg)
(cliquer pour agrandir)
En lien le communiqué de l'IFF et l'accès au document d'Oliver Wyman:
http://www.iif.com/press/press+156.php
samedi 4 septembre 2010
Bryan, Garnier & Co
Certains lecteurs du blog ont noté que je venais de rejoindre Bryan, Garnier & Co, banque d’investissement pan européenne indépendante, spécialisée dans les sociétés de croissance, la Technologie et le Healthcare. Patrick Soulard rejoint Bryan Garnier
Exclusif
01/09/10 15h51
"Selon les informations de WanSquare, Patrick Soulard qui a été Directeur Général Délégué de la Banque de Financement et d'Investissement de la Société Générale de 1999 à 2009 a décidé
de rejoindre la banque d'investissement Bryan,Garnier & Co en tant que Managing Director.
Enarque, ancien chargé de mission au Commissariat au Plan, Patrick Soulard, est considéré par ses pairs comme l'un des meilleurs banquiers d'affaires parisiens.
Avant de rejoindre la Société Générale en 1996 comme Senior Banker, il avait passé 10 ans à la BNP, dont il a été également membre du Comité
de Direction Générale, en charge du Corporate Finance, Directeur de la Direction des Affaires Financières et des Participations Industrielles, et Directeur Général de la Banexi.
Patrick Soulard enseigne la finance à Paris- Dauphine. Il siège, en outre, au Conseil d'Administration de FFP, la holding cotée de la famille Peugeot, et de Havas."
Bryan, Garnier & Co, est une firme partenariale, fondée en 1996, principalement basée à Londres et à Paris, avec des bureaux à New York, New Delhi et Genève, et qui regroupe une centaine de professionnels dans le monde. Elle est régulée par le FSA britannique.
Ces nouvelles fonctions n’influeront pas sur la ligne éditoriale de ce blog, avant tout destiné à nos étudiants, mais elles pourront en affecter la périodicité.
Deutsche Bank
Dans sa série de portraits de l'été sur les Institutions Financières, The Economist termine par la Deutsche Bank, qui, malgré de très fortes expositions à risques (subprimes, LBO), a su très bien franchir la crise, se rangeant dans la camps des "vainqueurs".La Deutsche Bank a très remarquablement réussi son virage vers l'investment banking, engagé avec l'acquisition de Morgan Grenfell, à Londres, il y a une vingtaine d'année. Elle est devenue un acteur dominant dans les activités de marché - moins dans le M&A - et ce que le consultant Oliver wyman appelle "a flow monster", c'est à dire un très grand intermédiaire dans les "flow products", en particulier les produits de change, dont il est le très net leader mondial, ou les produits dérivés de taux.
La Deutsche Bank qui fut un des prototypes du concept de "banque universelle" a un mix produit dominé aujourd'hui (trop sans doute) par la banque d'investissement, qui représente plus que les 60 % maximum qui lui était assignés dans les profits du Groupe (cf graphique ci-dessus).
Lire en lien le portrait de The Economist:
http://www.economist.com/node/16945073
vendredi 3 septembre 2010
La crise a accentué la tendance à la désintermédiation (bancaire) en Europe

(Cliquer pour agrandir)
Ces graphiques du FT Du jour, reprenant des données de la recherche de Morgan Stanley, montrent que la crise n'a pas arrété la tendance à la désintermédiation bancaire en Europe. Le financement bancaire des corporates est passé de 75 % avant la crise à 65 % (graphique de gauche), mais ne représente plus que 30 % du financement des grands corporates dits "investment grade", financés à hauteur de 70 % par des obligations, presque comme aux Etats Unis (graphique de droite).
Si l'ensemble des corporates est "encore" financé au 2/3 par les banques en Europe, on sait que ce pourcentage est de 25 % aux Etats Unis et de 50 % environ au Japon.
Ce phénomène de désintermédiation devrait s'étendre aux entreprises, plus petites, moins bien notées ("non investment grade"), d'autant que la charge en capital des prêts bancaires à cette catégorie d'entreprises, sous Bâle 2, est assez pénalisante. Ceci devrait permettre le décollage d'un marché obligataire "high yiels" en Europe, à l'instar de ce qui existe aux Etats Unis.
L'ampleur du high Frequency Trading
lundi 30 août 2010
La baisse du Price Earning Ratio (PER)
(cliquer pour agrandir)Le WSJ du jour publie ce graphique qui présente l'évolution du PER américains (S&P 500) depuis la crise. On constate que chaque crise (1929, la guerre, le début des années 70, la bulle internet, la crise du subprime) est suivie par une baisse prolongée du ratio cours/ bénéfices. La raison: l'incertitude. Comme le constate dans l'article du WSJ le Professeur Jérémie Siegel, Professeur de Finance à Wharton :
"A stock is worth its future earnings, but that involves uncertainty. The more uncertainty there is, the lower the P/E will be."
dimanche 29 août 2010
Investment banking au Brésil : BTG Pactual, le leader
Dans sa série de portraits d'institutions financières, The Economist consacre le dernier au Brésil et à BTG Pascual, qui domine la scène brésilienne. Cette (grosse) "boutique" avait été acheté, il y'a 3 ans, par UBS qui a du la revendre récemment à ses animateurs, suite à la crise.BTG Pactual est le leader du marché, dans un grand pays très prometteur, qui comporte déjà de très grandes entreprises, aux meilleurs standards internationaux, comme Vale, Pétrobras ou CSN.
dimanche 22 août 2010
Blackstone ou l'évolution du "business model" des grands fonds de private equity

vendredi 20 août 2010
BHP Biliton
jeudi 19 août 2010
Hedge funds : "fonds global macro", la fin d'une époque ?
les "fonds global macro", qui parient sur les fluctuations macroéconomisues, et en particulier ser les marchés des changes, ne sont qu'une des nombreuses stratégies pratiquée par l'industrie des hedge funds. mais c'est l'une des plus anciennes et la plus fameuse, incarnée par Georges Soros, et la manière dont celui ci s'était attaqué, en 1992, à la Banque d'Angleterre et fait capituler la Livre.Justement, son lieutenant de l'époque, devenu, à son tour, une "légende", Stanley Druckenmiller, vient d'annoncer qu'il abandonnait la partie, et se retirait, faute de pouvoir continuer les performances dont il était coutumier, l'économie mondiale étant devenue "illisible". Reprise ou "double dip", inflation ou déflation, marchés erratiques...il est vrai qu'il est difficile de discerner des tendances.
On lira en lien l'article que lui consacre Dealbook:
http://dealbook.blogs.nytimes.com/2010/08/18/reviewing-the-druckenmiller-decades/#more-274411
C'est une période "horibilis" pour cette stratégie, mise en oeuvre par des grands hedge funds comme Tudor ou Moore Capital, dont les performances sont très en retrait sur les autres hedge funds, comme l'atteste le graphique ci-dessus du FT, et qui a connu une désafection des investisseurs ("flows")
90 %, le seuil de dettes / Pib des Etats, fatal à la croissance ?


mardi 17 août 2010
L'impact de Bâle3 : moindre que prévu
(cliquer pour agrandir)Les Echos, dans leur édition du jour, citent une étude que vient de publier la recherche de JP Morgan et qui montre que "Bâle 3 devrait coûter beaucoup moins cher aux banques" (cf graphique ci-dessus).
Les banques françaises et britanniques seraient les principales bénéficiaires des amendements apportés en juillet par le Comité de Bâle. Au total, l'effet de ces mesures abaisserait, toutes choses égales d'ailleurs, le ROE des banques concernées de 25 %, ce qui n'est pas négligeable toutefois.
Les banques américaines, quant à elles, seraient plus sérieusement impactée, du fait du Dodd - Frank Act, avec le bannissement du proprietary trading et la filialisation de certaines activités de marchés dérivés (voir posts précédents).
L'article des Echos est en lien:
http://www.lesechos.fr/info/finance/020720333725-bale-iii-devrait-couter-beaucoup-moins-cher-aux-grandes-banques.htm
jeudi 12 août 2010
La réforme des marchés de produits dérivés OTC

La crise a alerté sur les risques que faisaient peser le développement extraordinaire (voir graphique) des marchés de produits de dérivés OTC, négociés de gré à gré, ce qui a conduit à mettre l’accent sur deux problèmes en particulier : la gestion du risque de contrepartie et le manque de transparence de ces marchés.
Comme le montre le graphique du FT, le plus important, et de très loin, de ces marchés OTC est le marché des dérivés de taux d’intérêt, suivi, mais très loin derrière par les dérivés de taux de change.
C’est aux Etats unis que la réforme a avancé le plus rapidement –c’est un chapitre important du Dodd-Frank Act -mais les réflexions des autres régulateurs vont dans le même sens et devraient se retrouver dans les propositions que fera la Commission Européenne en Septembre 2010.
Les réformes envisagées s’ordonnent autour de cinq préoccupations :
-assurer une plus grande transparence (volumes – prix) des transactions réalisées sur le marché OTC, ce qui devrait faciliter leur transfert ultérieur sur des marchés organisés
-Inciter ou contraindre les échanges sur les produits OTC à passer par une Chambre de Compensation (Central Clearing ou CCP), dument capitalisée et régulée, de sorte à assurer une meilleure sécurité du risque de contrepartie
-inciter à une plus grande standardisation des produits dérivés et à leur échange sur des marchés organisés ou des plateformes électroniques
-allouer une charge en capital aux opérations sur dérivés reflétant de manière plus appropriée les risques qu’ils font peser sur le système financier (Bâle 3 a prévu d’alourdir substantiellement leur charge en capital) avec un traitement « punitif » pour les opérations qui ne passeraient pas par une Chambre de Compensation
-l’enregistrement de toute transaction de produits dérivés OTC auprès d’un « trade depository » (ou « référentiel » en français) pour en assurer la traçabilité.
La réforme engagée aux Etats Unis reprend ces éléments, auxquels a été rajoutée, suite à un amendement de la Sénatrice Blanche Lincoln, une obligation pour les banques de filialiser (« push out ») dans des entités, capitalisées en conséquence, certaines de leurs activités sur produits dérivés.
Cette filialisation ne devrait pas concerner tous les produits dérivés, mais seulement 20 % environ (CDS, la plupart des matières premières, les dérivés actions) car, l’essentiel des activités, en la matière, en a été exonéré (dérivés de taux et de change, certains métaux comme l’or et l’argent, la couverture des risques propres de la banque).
L'accent, dans cette réforme, est mis avant tout sur la compensation, la première priorité, plus que sur la standardisation ou l'échange sur des marchés organisés.
C’est la Securities and Exchange Commission (SEC) et, surtout, la Commodity Future Trading Commission (CFTC) qui seront en charge de mettre en œuvre ces nouvelles régulations. Elles doivent en préciser le détail (ce qui peut être standardisé, ce qui doit être « compensé », les règles du jeu pour les Chambres de Compensation…) .C’est une étape cruciale car on sait que « le diable est dans les détails ».
La CFTC, sous la houlette de son Chairman, Gary Gensler, un ancien de Goldman Sachs, a vu son pouvoir considérablement accru par le Dodd-Frank Act, qui lui donne un leadership dans la réforme des marchés OTC qui devrait la poser, au plan mondial, comme le régulateur de référence.
Le FT de ce jour a publié un article de fond (voir en lien) sur la réforme des marchés de produits dérivés OTC aux Etats Unis qui énumère un certain nombre de points importants qui reste à éclaircir par les régulateurs. FT Alphaville a fait un post sur cet article que l'on trouvera également en lien.
Le post de FT Alphaville:
http://ftalphaville.ft.com/blog/2010/08/12/314231/derivatives-reform-now-what/
L'article du FT:
http://www.ft.com/cms/s/0/fa3794be-a57b-11df-a5b7-00144feabdc0.html
dimanche 8 août 2010
La prime de risque actions aux Etats Unis

Trois chercheurs américains de Caltech, Bradford Cornell, Robert Arnott et Max Moroz, dans une recherche récente "The equity premium revisited " viennent de réactualiser les calculs, faits en 2000, par French et Fama, sur l’estimation de la prime de risque des actions américaines.
Ils concluent que cette prime de risque converge vers une fourchette 4 – 4,5 % tant pour la période 1872 – 1950 que pour 1951 – 2008.
On trouvera en lien le post de cxoadvisory qui commente la recherche et la recherche elle-même.
-le post de cxoadvisory:
http://www.cxoadvisory.com/equity-premium/the-equity-risk-premium-through-2008historical
-la recherche de Caltech:
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=1651196
jeudi 5 août 2010
La nouvelle régulation financière américaine, le Dodd-Frank Act , analysée par la Deutsche Bank

Pour tous ceux que le sujet intéresse, le « coin des amateurs », nous renverrons au document en lien ("The changing regulatory landscape") dans lequel, en 39 slides, les responsables « Government Affairs » de la Deutsche Bank analysent dans une présentation investisseurs, à la fois détaillée et pédagogique, les arcanes du « Dodd-Frank Act » et le lien qui peut être fait avec l’évolution de la réglementation du Comité de Bâle ou de l'Union Européenne..
Most provisions result in significant downward pressure on profitability, upward pressure on capital, and increased system stability
Although the legislation moves further down the path of ending Too-Big-to-Fail, it fails to eliminate this risk
The Federal Reserve has emerged as a much more powerful regulator than had been contemplated just months ago
GSE reform (Fannie, Freddie) is the most notably absent issue in the bill
On a relative basis, hedge funds, insurance companies, and the credit rating agencies emerged largely unscathed from the legislation
New regulations in the derivatives market are significant, and will likely make it more expensive for companies to hedge macro-economic uncertainty at a time when volatility in the market is very high (margin and capital demands on liquidity)
Throughout the bill, a significant amount of discretion is given to a broad range of regulators to write the detailed rules in the years ahead (we are not done!)
Opportunities for global regulatory arbitrage could be significant
Many non-U.S. emerging market jurisdictions will likely be more attractive opportunities than the U.S. for financial sector growth and investment
Once implementation is complete, credit markets should respond very positively to the reduction in leverage, increase stability, and higher capital levels”
Recommandé aux amateurs !
En lien le document de la DB :
http://www.db.com/ir/en/download/The_Changing_Regulatory_Landscape_28_July_2010.pdf
L'évolution comparée du prix de l'immobilier résidentiel en valeur réelle
Ce graphique (magnifique) est tiré du récent rapport du FMI sur la France que l'on trouvera en lien. Il comporte ce graphique (inquiétant?) montre que les prix de l'immobilier ont progressé plus et baissé moins en France.En lien le commentaire du télégraphe anglais qui a pointé ce graphique:
On trouvera aussi en lien le rapport du FMI sur la France (toujours intéressant):
mardi 3 août 2010
Portraits d'Institutions Financières

Dans sa dernière livraison The Economist dresse deux portraits d'Institutions Financières américaines que l'on trouvera en lien:
lundi 2 août 2010
Remise de diplômes

dimanche 1 août 2010
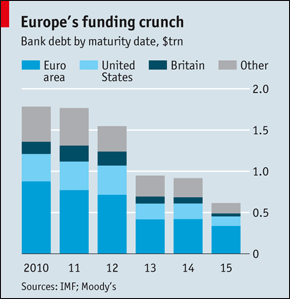
Banques européennes : le défi du refinancement